Zinsen · Datenblatt
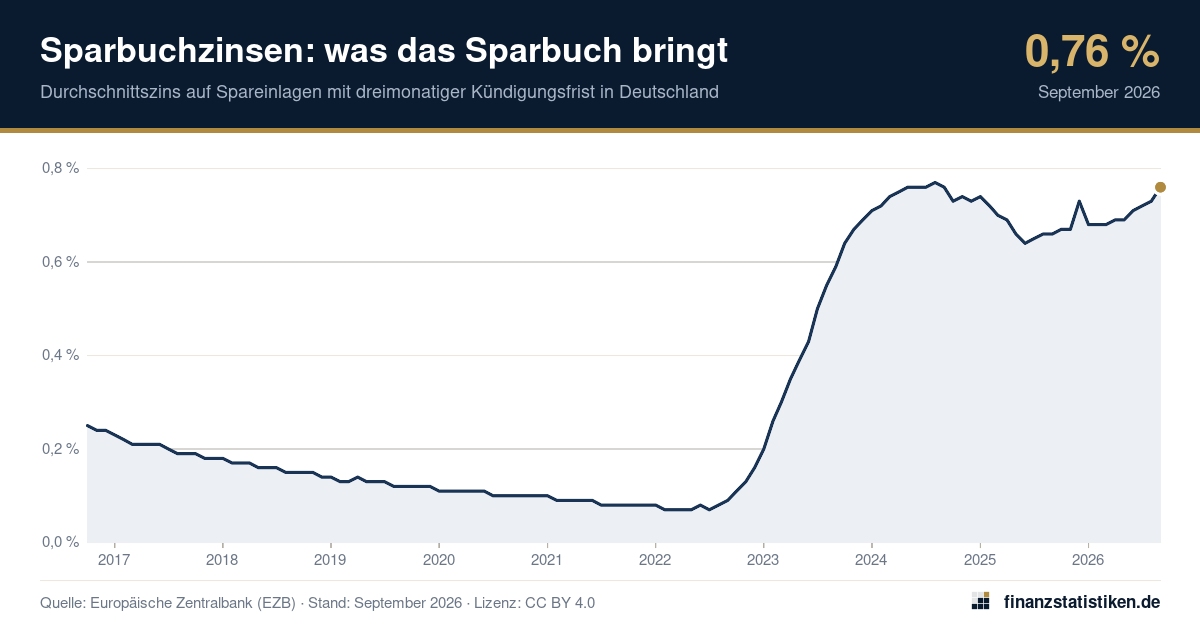
Sparbuchzinsen: was das Sparbuch bringt
Durchschnittszins auf Spareinlagen mit dreimonatiger Kündigungsfrist in Deutschland
Die Zahl im Satz
Auf Sparbücher und vergleichbare Spareinlagen zahlten Banken in Deutschland im September 2026 im Durchschnitt 0,76 % Zinsen (Quelle: EZB).
Der Wert liegt 0,10 Prozentpunkte höher als im September 2025. Der Tagesgeld-Durchschnitt lag im selben Monat bei 0,52 % – das Sparbuch brachte also 0,24 Prozentpunkte mehr. Bei einer Inflationsrate von 3,3 % verloren Sparbuchguthaben trotz Zinsen an Kaufkraft.
Verlauf
Einordnung
berechnet aus der gesamten Reihe-
Höchstwert seit 20002,75 %September 2000
-
Tiefstwert seit 20000,07 %Februar 2022
-
Durchschnitt 10 Jahre0,32 %aktuell darüber
-
Höchster Stand seitSep. 2024so hoch oder höher zuletzt im September 2024
Was Sparbuchguthaben bringen – und was sie verlieren
Zinsen pro Jahr beim aktuellen Durchschnittszins von 0,76 % (vor Steuern), verglichen mit dem Kaufkraftverlust bei der zuletzt gemessenen Inflationsrate von 2,8 % (Oktober 2026):
| Guthaben | Zinsen pro Jahr | Kaufkraftverlust | real |
|---|---|---|---|
| 1.000 € | 7,60 € | 28,00 € | −20,40 € |
| 5.000 € | 38,00 € | 140,00 € | −102,00 € |
| 10.000 € | 76,00 € | 280,00 € | −204,00 € |
| 25.000 € | 190,00 € | 700,00 € | −510,00 € |
Vereinfachte Rechnung: Zinsen auf das Guthaben eines Jahres, Kaufkraftverlust als Guthaben mal Inflationsrate. Steuern fallen erst an, wenn alle Kapitalerträge den Sparerpauschbetrag übersteigen.
Mehr als Tagesgeld, weniger als Festgeld
Im Durchschnitt aller Banken brachte das Sparbuch in jedem der 321 Monate seit Januar 2000 mehr als täglich fällige Einlagen. Im September 2026 waren es 0,76 % gegenüber 0,52 %. Der Grund liegt in der Abgrenzung: Im Tagesgeld-Durchschnitt stecken auch unverzinste Girokonten. Gegenüber Festgeld bis ein Jahr (2,39 %) bleibt das Sparbuch aber weit zurück: Auf 10.000 € sind das 76 € statt 239 € Zinsen im Jahr.
Im Euroraum bringt das Sparbuch mehr
Banken im Euroraum zahlten im September 2026 auf vergleichbare Spareinlagen im Durchschnitt 1,26 %, in Deutschland waren es 0,76 %. Seit Juli 2010 liegt der deutsche Wert ohne Unterbrechung unter dem Euroraum-Durchschnitt, insgesamt in 247 von 321 Monaten seit Beginn der Reihe.
Was 10.000 € auf dem Sparbuch seit 2015 wert sind
Wer Ende Dezember 2014 10.000 € auf ein Sparbuch mit dem jeweiligen Durchschnittszins gelegt hat, hatte im September 2026 mit Zinseszins 10.402 €. Die Verbraucherpreise stiegen im selben Zeitraum um 34,7 %. In Preisen von Dezember 2014 ist das Guthaben deshalb nur noch 7.724 € wert – real ein Verlust von 2.276 € oder 22,8 %. Eigene Beträge und Zinssätze rechnet der Sparrechner.
Sparbuch, Tagesgeld, Festgeld und Inflation
Stand: September 2026| aktuell | vor 1 Jahr | Veränd. | |
|---|---|---|---|
| Sparbuch (Deutschland) | 0,76 % | 0,66 % | +0,10 Pp. |
| Sparbuch (Euroraum) | 1,26 % | 1,21 % | +0,05 Pp. |
| Tagesgeld | 0,52 % | 0,44 % | +0,08 Pp. |
| Festgeld bis 1 Jahr | 2,39 % | 1,77 % | +0,62 Pp. |
| zum Vergleich: Inflationsrate | 3,3 % | 2,4 % | +0,9 Pp. |
Werte zum Nachschlagen
321 Werte gespeichertLetzte Perioden
| Periode | % | Vorperiode | Vorjahr |
|---|---|---|---|
| September 2026 | 0,76 % | +0,03 Pp. | +0,10 Pp. |
| August 2026 | 0,73 % | +0,01 Pp. | +0,07 Pp. |
| Juli 2026 | 0,72 % | +0,01 Pp. | +0,07 Pp. |
| Juni 2026 | 0,71 % | +0,02 Pp. | +0,07 Pp. |
| Mai 2026 | 0,69 % | 0,00 Pp. | +0,03 Pp. |
| April 2026 | 0,69 % | +0,01 Pp. | 0,00 Pp. |
| März 2026 | 0,68 % | 0,00 Pp. | −0,02 Pp. |
| Februar 2026 | 0,68 % | 0,00 Pp. | −0,04 Pp. |
| Januar 2026 | 0,68 % | −0,05 Pp. | −0,06 Pp. |
| Dezember 2025 | 0,73 % | +0,06 Pp. | 0,00 Pp. |
| November 2025 | 0,67 % | 0,00 Pp. | −0,07 Pp. |
| Oktober 2025 | 0,67 % | +0,01 Pp. | −0,06 Pp. |
| September 2025 | 0,66 % | 0,00 Pp. | −0,10 Pp. |
Jahreswerte · Jahresdurchschnitt
| Jahr | % | Vorjahr |
|---|---|---|
| 2026 (bisher) | 0,70 % | +0,02 Pp. |
| 2025 | 0,68 % | −0,06 Pp. |
| 2024 | 0,74 % | +0,28 Pp. |
| 2023 | 0,46 % | +0,37 Pp. |
| 2022 | 0,09 % | 0,00 Pp. |
| 2021 | 0,09 % | −0,02 Pp. |
| 2020 | 0,11 % | −0,02 Pp. |
| 2019 | 0,13 % | −0,03 Pp. |
| 2018 | 0,16 % | −0,04 Pp. |
| 2017 | 0,20 % | −0,09 Pp. |
| 2016 | 0,30 % | −0,17 Pp. |
| 2015 | 0,46 % | −0,30 Pp. |
| 2014 | 0,76 % | −0,22 Pp. |
| 2013 | 0,99 % | −0,33 Pp. |
| 2012 | 1,32 % | −0,20 Pp. |
| 2011 | 1,52 % | +0,10 Pp. |
| 2010 | 1,41 % | −0,40 Pp. |
| 2009 | 1,82 % | −0,70 Pp. |
| 2008 | 2,52 % | +0,17 Pp. |
| 2007 | 2,35 % | +0,29 Pp. |
| 2006 | 2,06 % | +0,02 Pp. |
| 2005 | 2,05 % | −0,08 Pp. |
| 2004 | 2,13 % | −0,08 Pp. |
| 2003 | 2,20 % | −0,28 Pp. |
| 2002 | 2,48 % | −0,19 Pp. |
| 2001 | 2,67 % | −0,06 Pp. |
| 2000 | 2,74 % |
Die vollständige Reihe seit Januar 2000 steht als CSV und JSON bereit.
Für Redaktionen, Blogs und Schulen
Diese Zahl verwenden
Zahl, Grafik und Daten dürfen Sie kostenlos verwenden – in Artikeln, Ratgebern, Präsentationen, Unterrichtsmaterial und sozialen Netzwerken, auch kommerziell. Einzige Bedingung: finanzstatistiken.de als Quelle nennen und diese Seite verlinken.
- Zitat mit Datenstand und Originalquelle
- Eingebettete Grafik aktualisiert sich selbst
- Vollständige Zeitreihe als CSV und JSON
Als Satz im Text
Auf Sparbücher und vergleichbare Spareinlagen zahlten Banken in Deutschland im September 2026 im Durchschnitt 0,76 % Zinsen (Quelle: EZB). – https://finanzstatistiken.de/zinsen/sparbuchzinsen/
Quellenangabe
finanzstatistiken.de (2026): Sparbuchzinsen: was das Sparbuch bringt. Grunddaten: Europäische Zentralbank (EZB). Datenstand: September 2026. Online unter https://finanzstatistiken.de/zinsen/sparbuchzinsen/ (abgerufen am 19.11.2026).
APA
finanzstatistiken.de. (2026). Sparbuchzinsen: was das Sparbuch bringt [Datensatz]. Abgerufen am 19. November 2026, von https://finanzstatistiken.de/zinsen/sparbuchzinsen/HTML-Link
<a href="https://finanzstatistiken.de/zinsen/sparbuchzinsen/">Sparbuchzinsen: was das Sparbuch bringt</a> (Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB))Markdown
[Sparbuchzinsen: was das Sparbuch bringt](https://finanzstatistiken.de/zinsen/sparbuchzinsen/) – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Forum
[url=https://finanzstatistiken.de/zinsen/sparbuchzinsen/]Sparbuchzinsen: was das Sparbuch bringt[/url] – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Wikipedia
{{Internetquelle |url=https://finanzstatistiken.de/zinsen/sparbuchzinsen/ |titel=Sparbuchzinsen: was das Sparbuch bringt |werk=finanzstatistiken.de |datum=2026-11-02 |abruf=2026-11-19 |sprache=de |kommentar=Daten: Europäische Zentralbank (EZB)}}Interaktive Grafik (iframe, immer aktuell)
<iframe src="https://finanzstatistiken.de/einbetten/sparbuchzinsen/" title="Sparbuchzinsen: was das Sparbuch bringt" width="100%" height="440" style="border:0;max-width:760px" loading="lazy"></iframe>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/sparbuchzinsen/">Sparbuchzinsen: was das Sparbuch bringt – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Als Bild mit Link
<a href="https://finanzstatistiken.de/zinsen/sparbuchzinsen/"><img src="https://finanzstatistiken.de/grafik/sparbuchzinsen.png" alt="Sparbuchzinsen: was das Sparbuch bringt – Diagramm" width="1200" height="630" style="max-width:100%;height:auto"></a>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/sparbuchzinsen/">Sparbuchzinsen: was das Sparbuch bringt – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Der Code enthält Quelle, Link und Lizenzhinweis bereits. Die eingebettete Grafik zeigt immer den neuesten Datenstand.
Beim Laden dieser Seite wird nichts an die Netzwerke übertragen. Erst ein Klick öffnet die Seite des jeweiligen Anbieters.
Feste Adresse der Daten (JSON)
https://finanzstatistiken.de/daten/sparbuchzinsen.jsonLizenz: Creative Commons Namensnennung 4.0 International für Zahlen, Grafiken, Tabellen und Datenaufbereitungen von finanzstatistiken.de. Grunddaten: Europäische Zentralbank (EZB). Nutzungsbedingungen
Herkunft und Definition
- Was gemessen wird
- Durchschnittlicher Zinssatz, den Banken in Deutschland privaten Haushalten auf Spareinlagen mit einer vereinbarten Kündigungsfrist von bis zu drei Monaten zahlen – das klassische Sparbuch und vergleichbare Sparkonten. Gewichtet wird mit dem Einlagevolumen; erfasst sind alle Guthaben, nicht nur neu eröffnete Konten.
- Quelle
- Europäische Zentralbank (EZB), MFI-Zinsstatistik
- Reihe
MIR.M.DE.B.L23.D.R.A.2250.EUR.N· bei der Quelle ansehen- Aktualisierung
- Monatlich, rund fünf Wochen nach Ende des Berichtsmonats. Wir prüfen die Quelle automatisch zweimal täglich auf neue Werte.
- Lizenz der Daten
- Weiterverwendung mit Quellenangabe erlaubt
- Über die meisten Sparbücher kann man bis zu 2.000 Euro im Monat ohne Kündigung verfügen; für größere Beträge gilt die Kündigungsfrist von drei Monaten.
- Sparbriefe und Sparverträge mit längerer Kündigungsfrist sind nicht enthalten.
Fragen zur Zahl
Wie hoch sind die Sparbuchzinsen aktuell?
Im September 2026 zahlten Banken in Deutschland auf Spareinlagen mit bis zu drei Monaten Kündigungsfrist im Schnitt 0,76 %.
Lohnt sich ein Sparbuch im Vergleich zu Tagesgeld und Festgeld?
Im September 2026 brachte das Sparbuch im Durchschnitt 0,76 %, Tagesgeld 0,52 % und Festgeld bis ein Jahr 2,39 %. Einzelne Banken weichen davon deutlich ab – der Durchschnitt zeigt nur, was Sparer im Mittel tatsächlich erhalten.
Wann gab es zuletzt hohe Sparbuchzinsen?
In den vergangenen 20 Jahren lag der Durchschnitt im Oktober 2008 mit 2,64 % am höchsten, der Tiefstwert seit Beginn der Reihe wurde im Februar 2022 mit 0,07 % erreicht.
Wie viel Geld kann man vom Sparbuch abheben?
Bei Spareinlagen mit dreimonatiger Kündigungsfrist dürfen Sparer in der Regel bis zu 2.000 Euro pro Kalendermonat ohne Kündigung abheben. Für höhere Beträge muss das Guthaben gekündigt werden, sonst können Vorschusszinsen anfallen. Die genauen Regeln stehen in den Bedingungen der Bank.
Selbst rechnen
Verwandte Zahlen
- Tagesgeld 0,52 % September 2026 · +0,08 Pp. zum Vorjahr Quelle: EZB
- Festgeld 2,39 % September 2026 · +0,62 Pp. zum Vorjahr Quelle: EZB
- Realzins Tagesgeld −2,78 % September 2026 · −0,82 Pp. zum Vorjahr Quelle: EZB, Destatis, eigene Berechnung
- Inflation 2,8 % Oktober 2026 · +0,5 Pp. zum Vorjahr Quelle: Destatis