Zinsen · Datenblatt
Basiszinssatz und Verzugszinsen
Der Basiszinssatz nach § 247 BGB und was er für Verzugszinsen bedeutet
Die Zahl im Satz
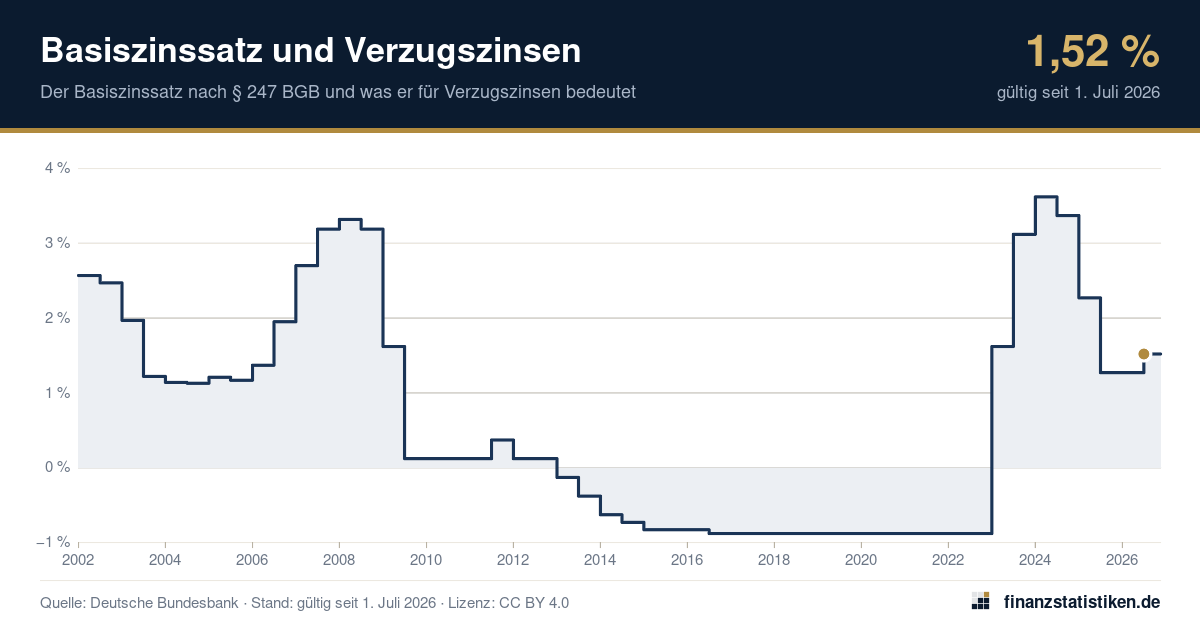
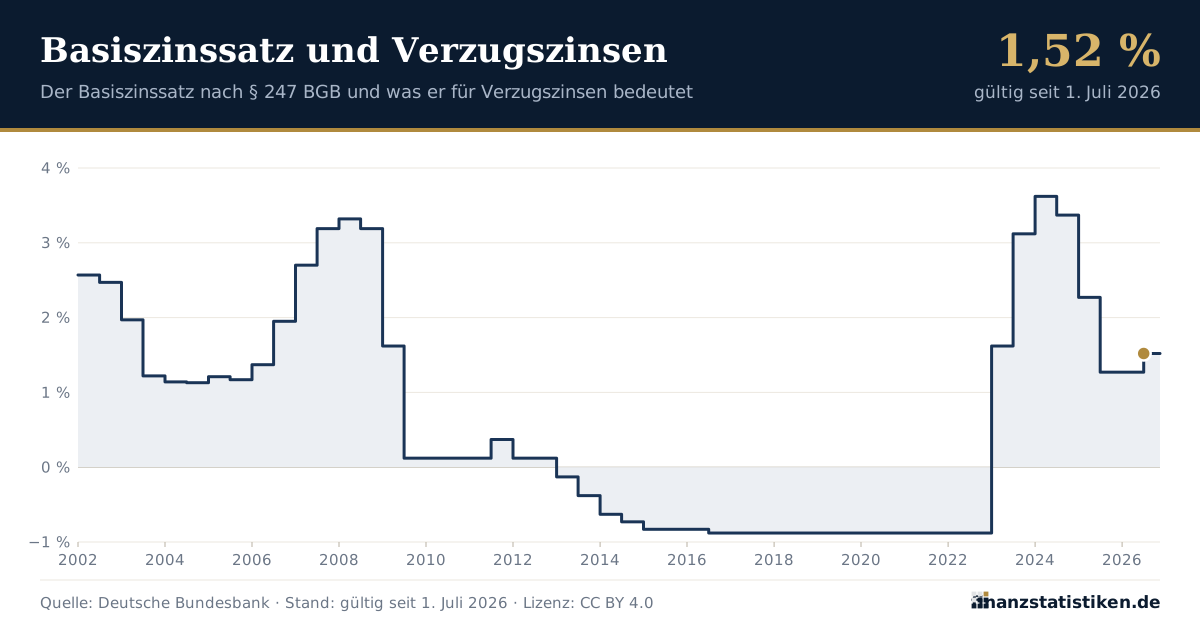
Der Basiszinssatz nach § 247 BGB beträgt 1,52 % und gilt seit dem 1. Juli 2026 (Quelle: Deutsche Bundesbank).
Zuvor lag er bei 1,27 %. Damit betragen die Verzugszinsen derzeit 6,52 % bei Geschäften mit Verbrauchern und 10,52 % bei Geschäften zwischen Unternehmen.
Verlauf
Einordnung
berechnet aus der gesamten Reihe-
Höchstwert seit 20023,62 %ab 1. Januar 2024
-
Tiefstwert seit 2002−0,88 %ab 1. Juli 2016
-
Höchster Stand seit01.01.2025so hoch oder höher zuletzt am 1. Januar 2025
Verzugszinsen berechnen
Verzugszinsen nach § 288 BGB beim aktuellen Basiszinssatz von 1,52 % (taggenau, 365 Tage):
| Offene Forderung | Verbraucher, 30 Tage | Verbraucher, 1 Jahr | Unternehmen, 30 Tage | Unternehmen, 1 Jahr |
|---|---|---|---|---|
| 1.000 € | 5,36 € | 65,20 € | 8,65 € | 105,20 € |
| 5.000 € | 26,79 € | 326,00 € | 43,23 € | 526,00 € |
| 10.000 € | 53,59 € | 652,00 € | 86,47 € | 1.052,00 € |
| 50.000 € | 267,95 € | 3.260,00 € | 432,33 € | 5.260,00 € |
Zinssatz: 6,52 %, wenn ein Verbraucher beteiligt ist (Basiszinssatz plus 5 Prozentpunkte), 10,52 % bei Entgeltforderungen zwischen Unternehmen (plus 9 Prozentpunkte). Unternehmen können zusätzlich eine Pauschale von 40 € verlangen (§ 288 Abs. 5 BGB). Ändert sich der Basiszinssatz während des Verzugs, gilt ab dem Stichtag der neue Satz.
Was zum 1. Januar 2027 zu erwarten ist
Der Basiszinssatz folgt einer festen Formel: Zum Stichtag ändert er sich um so viele Prozentpunkte, wie sich der Zinssatz der jüngsten Hauptrefinanzierungsoperation der EZB seit der letzten Anpassung verändert hat. Bei der Anpassung zum 1. Juli 2026 galt ein EZB-Satz von 2,40 %. Seit dem 16. September 2026 liegt er bei 2,65 %. Bleibt der EZB-Satz bis zum Stichtag unverändert, steigt der Basiszinssatz zum 1. Januar 2027 rechnerisch von 1,52 % auf 1,77 %. Die Verzugszinsen lägen dann bei 6,77 % für Verbraucher und 10,77 % zwischen Unternehmen. Verbindlich ist erst der Wert, den die Bundesbank kurz vor dem Stichtag bekannt gibt.
Basiszinssatz ist kein EZB-Leitzins
Der Basiszinssatz wird oft mit den Leitzinsen der EZB verwechselt, liegt aber darunter: Seit dem 1. Januar 2009 war er bei jeder Anpassung genau 0,88 Prozentpunkte niedriger als der EZB-Hauptrefinanzierungssatz, der zu diesem Zeitpunkt galt. Wer Verzugszinsen mit dem Hauptrefinanzierungssatz statt mit dem Basiszinssatz rechnet, setzt sie um diesen Abstand zu hoch an.
Weil der Abstand fest ist, kann der Basiszinssatz negativ werden, wenn der EZB-Satz niedrig ist. Das galt ab dem 1. Januar 2013 bis zur Anpassung zum 1. Januar 2023, über 6 Änderungstermine hinweg. Verzugszinsen blieben trotzdem positiv, weil fünf bzw. neun Prozentpunkte hinzukommen; im Tief lagen sie bei 4,12 % für Verbraucher.
Verzugszinsen im Zeitvergleich
Wie stark die Kosten eines Zahlungsverzugs schwanken, zeigt der Vergleich der letzten Änderungstermine. Eine Forderung von 10.000 € gegenüber einem Verbraucher, die ein Jahr offen bleibt, kostet beim aktuellen Satz 652 € Verzugszinsen; beim Höchststand der letzten Jahre ab dem 1. Januar 2024 waren es 862 €.
| gültig ab | Basiszinssatz | Verbraucher | Unternehmen | Zinsen auf 10.000 € (1 Jahr, Verbraucher) |
|---|---|---|---|---|
| 01.07.2026 | 1,52 % | 6,52 % | 10,52 % | 652 € |
| 01.07.2025 | 1,27 % | 6,27 % | 10,27 % | 627 € |
| 01.01.2025 | 2,27 % | 7,27 % | 11,27 % | 727 € |
| 01.07.2024 | 3,37 % | 8,37 % | 12,37 % | 837 € |
| 01.01.2024 | 3,62 % | 8,62 % | 12,62 % | 862 € |
| 01.07.2023 | 3,12 % | 8,12 % | 12,12 % | 812 € |
| 01.01.2023 | 1,62 % | 6,62 % | 10,62 % | 662 € |
| 01.07.2016 | −0,88 % | 4,12 % | 8,12 % | 412 € |
Basiszinssatz und EZB-Leitzinsen
Stand: aktueller Stand| aktuell | vor 1 Jahr | Veränd. | |
|---|---|---|---|
| Basiszinssatz (§ 247 BGB) | 1,52 % | 1,27 % | +0,25 Pp. |
| EZB-Hauptrefinanzierungssatz | 2,65 % | 2,15 % | +0,50 Pp. |
| EZB-Einlagesatz | 2,50 % | 2,00 % | +0,50 Pp. |
Werte zum Nachschlagen
31 Werte gespeichertLetzte Änderungen
| gültig ab | % | Änderung |
|---|---|---|
| 1. Juli 2026 | 1,52 % | +0,25 Pp. |
| 1. Juli 2025 | 1,27 % | −1,00 Pp. |
| 1. Januar 2025 | 2,27 % | −1,10 Pp. |
| 1. Juli 2024 | 3,37 % | −0,25 Pp. |
| 1. Januar 2024 | 3,62 % | +0,50 Pp. |
| 1. Juli 2023 | 3,12 % | +1,50 Pp. |
| 1. Januar 2023 | 1,62 % | +2,50 Pp. |
| 1. Juli 2016 | −0,88 % | −0,05 Pp. |
| 1. Januar 2015 | −0,83 % | −0,10 Pp. |
| 1. Juli 2014 | −0,73 % | −0,10 Pp. |
| 1. Januar 2014 | −0,63 % | −0,25 Pp. |
| 1. Juli 2013 | −0,38 % | −0,25 Pp. |
Jahreswerte · Stand Jahresende
| Jahr | % | Vorjahr |
|---|---|---|
| 2026 (bisher) | 1,52 % | +0,25 Pp. |
| 2025 | 1,27 % | −2,10 Pp. |
| 2024 | 3,37 % | +0,25 Pp. |
| 2023 | 3,12 % | +4,00 Pp. |
| 2022 | −0,88 % | 0,00 Pp. |
| 2021 | −0,88 % | 0,00 Pp. |
| 2020 | −0,88 % | 0,00 Pp. |
| 2019 | −0,88 % | 0,00 Pp. |
| 2018 | −0,88 % | 0,00 Pp. |
| 2017 | −0,88 % | 0,00 Pp. |
| 2016 | −0,88 % | −0,05 Pp. |
| 2015 | −0,83 % | −0,10 Pp. |
| 2014 | −0,73 % | −0,35 Pp. |
| 2013 | −0,38 % | −0,50 Pp. |
| 2012 | 0,12 % | −0,25 Pp. |
| 2011 | 0,37 % | +0,25 Pp. |
| 2010 | 0,12 % | 0,00 Pp. |
| 2009 | 0,12 % | −3,07 Pp. |
| 2008 | 3,19 % | 0,00 Pp. |
| 2007 | 3,19 % | +1,24 Pp. |
| 2006 | 1,95 % | +0,78 Pp. |
| 2005 | 1,17 % | +0,04 Pp. |
| 2004 | 1,13 % | −0,09 Pp. |
| 2003 | 1,22 % | −1,25 Pp. |
| 2002 | 2,47 % |
Die vollständige Reihe seit 1. Januar 2002 steht als CSV und JSON bereit.
Für Redaktionen, Blogs und Schulen
Diese Zahl verwenden
Zahl, Grafik und Daten dürfen Sie kostenlos verwenden – in Artikeln, Ratgebern, Präsentationen, Unterrichtsmaterial und sozialen Netzwerken, auch kommerziell. Einzige Bedingung: finanzstatistiken.de als Quelle nennen und diese Seite verlinken.
- Zitat mit Datenstand und Originalquelle
- Eingebettete Grafik aktualisiert sich selbst
- Vollständige Zeitreihe als CSV und JSON
Als Satz im Text
Der Basiszinssatz nach § 247 BGB beträgt 1,52 % und gilt seit dem 1. Juli 2026 (Quelle: Deutsche Bundesbank). – https://finanzstatistiken.de/zinsen/basiszinssatz/
Quellenangabe
finanzstatistiken.de (2026): Basiszinssatz und Verzugszinsen. Grunddaten: Deutsche Bundesbank. Datenstand: gültig seit 1. Juli 2026. Online unter https://finanzstatistiken.de/zinsen/basiszinssatz/ (abgerufen am 14.11.2026).
APA
finanzstatistiken.de. (2026). Basiszinssatz und Verzugszinsen [Datensatz]. Abgerufen am 14. November 2026, von https://finanzstatistiken.de/zinsen/basiszinssatz/HTML-Link
<a href="https://finanzstatistiken.de/zinsen/basiszinssatz/">Basiszinssatz und Verzugszinsen</a> (Quelle: finanzstatistiken.de, Daten: Deutsche Bundesbank)Markdown
[Basiszinssatz und Verzugszinsen](https://finanzstatistiken.de/zinsen/basiszinssatz/) – Quelle: finanzstatistiken.de, Daten: Deutsche BundesbankForum
[url=https://finanzstatistiken.de/zinsen/basiszinssatz/]Basiszinssatz und Verzugszinsen[/url] – Quelle: finanzstatistiken.de, Daten: Deutsche BundesbankWikipedia
{{Internetquelle |url=https://finanzstatistiken.de/zinsen/basiszinssatz/ |titel=Basiszinssatz und Verzugszinsen |werk=finanzstatistiken.de |datum=2026-10-26 |abruf=2026-11-14 |sprache=de |kommentar=Daten: Deutsche Bundesbank}}Interaktive Grafik (iframe, immer aktuell)
<iframe src="https://finanzstatistiken.de/einbetten/basiszinssatz/" title="Basiszinssatz und Verzugszinsen" width="100%" height="440" style="border:0;max-width:760px" loading="lazy"></iframe>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/basiszinssatz/">Basiszinssatz und Verzugszinsen – finanzstatistiken.de</a> · Daten: Bundesbank · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Als Bild mit Link
<a href="https://finanzstatistiken.de/zinsen/basiszinssatz/"><img src="https://finanzstatistiken.de/grafik/basiszinssatz.png" alt="Basiszinssatz und Verzugszinsen – Diagramm" width="1200" height="630" style="max-width:100%;height:auto"></a>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/basiszinssatz/">Basiszinssatz und Verzugszinsen – finanzstatistiken.de</a> · Daten: Bundesbank · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Der Code enthält Quelle, Link und Lizenzhinweis bereits. Die eingebettete Grafik zeigt immer den neuesten Datenstand.
Beim Laden dieser Seite wird nichts an die Netzwerke übertragen. Erst ein Klick öffnet die Seite des jeweiligen Anbieters.
Feste Adresse der Daten (JSON)
https://finanzstatistiken.de/daten/basiszinssatz.jsonLizenz: Creative Commons Namensnennung 4.0 International für Zahlen, Grafiken, Tabellen und Datenaufbereitungen von finanzstatistiken.de. Grunddaten: Deutsche Bundesbank. Nutzungsbedingungen
Herkunft und Definition
- Was gemessen wird
- Der Basiszinssatz nach § 247 BGB ist die Bezugsgröße für gesetzliche Zinsen, vor allem für Verzugszinsen. Er verändert sich zum 1. Januar und 1. Juli jedes Jahres um die Prozentpunkte, um die der Zinssatz der jüngsten Hauptrefinanzierungsoperation der EZB seit der letzten Veränderung gestiegen oder gefallen ist. Die Bundesbank veröffentlicht den jeweils geltenden Satz. Angegeben ist das Datum, ab dem ein neuer Satz gilt.
- Quelle
- Deutsche Bundesbank, Basiszinssatz nach § 247 BGB
- Reihe
BBIN1.M.DE.BBK.BBKBAS2.EUR.ME· bei der Quelle ansehen- Aktualisierung
- Halbjährlich zum 1. Januar und 1. Juli, bekannt gegeben von der Bundesbank kurz vorher. Wir prüfen die Quelle automatisch täglich auf neue Werte.
- Lizenz der Daten
- Vervielfältigung und Verbreitung mit Quellenangabe gestattet
- Der Basiszinssatz kann negativ sein. Verzugszinsen werden trotzdem nach der gesetzlichen Formel berechnet, also Basiszinssatz plus fünf oder neun Prozentpunkte.
- Die Reihe zeigt Änderungstermine aus den Monatsendständen der Bundesbank seit 2002; vor 2002 galt der Basiszinssatz nach dem Diskontsatz-Überleitungs-Gesetz.
Fragen zur Zahl
Wie hoch ist der Basiszinssatz aktuell?
Seit dem 1. Juli 2026 beträgt der Basiszinssatz nach § 247 BGB 1,52 %.
Wie hoch sind die Verzugszinsen?
Ist ein Verbraucher beteiligt, betragen die Verzugszinsen fünf Prozentpunkte über dem Basiszinssatz, derzeit also 6,52 % pro Jahr. Bei Entgeltforderungen zwischen Unternehmen sind es neun Prozentpunkte darüber, derzeit 10,52 %.
Wann ändert sich der Basiszinssatz?
Zweimal im Jahr, zum 1. Januar und zum 1. Juli. Maßgeblich ist, wie stark sich der Zinssatz der jüngsten Hauptrefinanzierungsoperation der EZB seit der letzten Anpassung verändert hat. Die Bundesbank gibt den neuen Wert kurz vor dem Stichtag bekannt.
Wie hoch war der Basiszinssatz am höchsten und am niedrigsten?
Seit 2002 reichte er von −0,88 % (ab 1. Juli 2016) bis 3,62 % (ab 1. Januar 2024).