Die Zahl im Satz
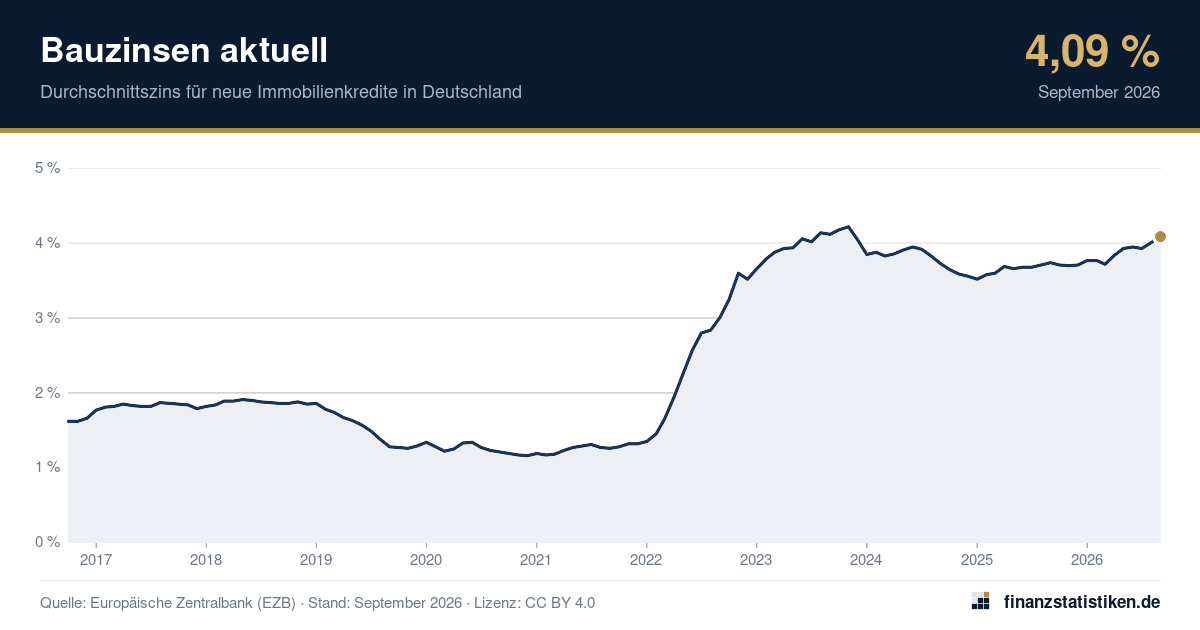
Neue Immobilienkredite kosteten private Haushalte in Deutschland im September 2026 im Durchschnitt 4,09 % Zinsen pro Jahr (Quelle: EZB, alle Zinsbindungen).
Der Wert liegt 0,08 Prozentpunkte höher als im August 2026 und 0,35 Prozentpunkte höher als im September 2025. Den tiefsten Stand erreichten die Bauzinsen im Dezember 2020 mit 1,16 % – ein Kredit ist heute also deutlich teurer als in der Niedrigzinsphase.
Verlauf
Einordnung
berechnet aus der gesamten Reihe-
Höchstwert seit 20007,34 %September 2000
-
Tiefstwert seit 20001,16 %Dezember 2020
-
Durchschnitt 10 Jahre2,50 %aktuell darüber
-
Höchster Stand seitNov. 2023so hoch oder höher zuletzt im November 2023
Was das für eine Finanzierung bedeutet
Beispiel: Annuitätendarlehen über 300.000 €, anfängliche Tilgung 2 % pro Jahr, gerechnet mit dem jeweiligen Durchschnittszins.
| Zinsniveau | Zins | Monatsrate | Zinsen 1. Jahr | Restschuld nach 10 Jahren |
|---|---|---|---|---|
| aktuell (September 2026) | 4,09 % | 1.523 € | 12.156 € | 226.025 € |
| vor fünf Jahren (September 2021) | 1,26 % | 815 € | 3.745 € | 236.092 € |
| Tiefststand (Dezember 2020) | 1,16 % | 790 € | 3.448 € | 236.414 € |
Beim aktuellen Durchschnittszins liegt die Monatsrate um 733 € höher als zum Tiefststand – bei gleicher Tilgung. Wer die Rate nicht erhöhen kann, muss mit einer niedrigeren Tilgung und damit längerer Laufzeit rechnen.
Höher lag der Zins nur in 123 von 321 Monaten
Die EZB-Reihe reicht bis Januar 2000 zurück. Seitdem lag der Durchschnittszins für neue Immobilienkredite in 123 von 321 Monaten über dem Wert vom September 2026 (4,09 %). 119 dieser Monate stammen aus der Zeit bis Juni 2011; in diesen Jahren bewegte sich der Durchschnitt zwischen 3,45 % und 7,34 %. Seit 2022 war das Niveau nur in 4 Monaten höher, zuletzt im November 2023.
Wie viel Kredit eine Rate von 1.500 € trägt
Umgekehrt gefragt: Wer monatlich 1.500 € für Zins und Tilgung aufbringen kann und anfangs 2 % tilgt, kann sich beim jeweiligen Durchschnittszins diesen Kreditbetrag leisten:
| Zinsniveau | Zins | möglicher Kredit |
|---|---|---|
| aktuell (September 2026) | 4,09 % | 295.600 € |
| Tiefststand (Dezember 2020) | 1,16 % | 569.600 € |
| Höchststand seit 2022 (November 2023) | 4,22 % | 289.400 € |
Mit derselben Rate sind heute rund 274.000 € weniger Kredit möglich als zum Tiefststand, ein Minus von 48 %. Eigene Beträge, Tilgungssätze und Zinsbindungen rechnet der Baufinanzierungsrechner.
Kurze Zinsbindung ist derzeit die teuerste
Der Durchschnitt mischt alle Zinsbindungen. Getrennt betrachtet kosteten variable Kredite und Bindungen bis ein Jahr im September 2026 4,51 %, Bindungen über zehn Jahre 4,13 %. Variable Kredite sind seit Dezember 2022 ohne Unterbrechung teurer als die langen Bindungen. Am günstigsten war im September 2026 die Bindung über 5 bis 10 Jahre mit 3,91 %. Wer auf fallende Zinsen setzt und deshalb kurz bindet, zahlt damit vorerst einen Aufschlag von 0,38 Prozentpunkten gegenüber einer Bindung über zehn Jahre.
Nominal und real: zwei verschiedene Geschichten
Wer Bauzinsen über die Jahre vergleicht, sollte die Inflation mitdenken. Zieht man die Teuerung ab, lag der reale Bauzins im September 2026 bei 0,79 %. Am niedrigsten war er im September 2022 mit −5,59 %: Damals lag der Zins zwar schon über dem Tief, die Inflationsrate aber bei 8,6 %. Nominal ist ein Kredit heute 2,93 Prozentpunkte teurer als im Dezember 2020, real ist der Abstand zu September 2022 mit 6,38 Prozentpunkten noch größer.
Bauzinsen nach Zinsbindung
Stand: September 2026| aktuell | vor 1 Jahr | Veränd. | |
|---|---|---|---|
| variabel oder bis 1 Jahr | 4,51 % | 4,16 % | +0,35 Pp. |
| über 1 bis 5 Jahre | 4,03 % | 3,58 % | +0,45 Pp. |
| über 5 bis 10 Jahre | 3,91 % | 3,60 % | +0,31 Pp. |
| über 10 Jahre | 4,13 % | 3,79 % | +0,34 Pp. |
| alle Zinsbindungen | 4,09 % | 3,74 % | +0,35 Pp. |
Werte zum Nachschlagen
321 Werte gespeichertLetzte Perioden
| Periode | % | Vorperiode | Vorjahr |
|---|---|---|---|
| September 2026 | 4,09 % | +0,08 Pp. | +0,35 Pp. |
| August 2026 | 4,01 % | +0,08 Pp. | +0,30 Pp. |
| Juli 2026 | 3,93 % | −0,02 Pp. | +0,25 Pp. |
| Juni 2026 | 3,95 % | +0,02 Pp. | +0,27 Pp. |
| Mai 2026 | 3,93 % | +0,09 Pp. | +0,27 Pp. |
| April 2026 | 3,84 % | +0,12 Pp. | +0,15 Pp. |
| März 2026 | 3,72 % | −0,05 Pp. | +0,12 Pp. |
| Februar 2026 | 3,77 % | 0,00 Pp. | +0,19 Pp. |
| Januar 2026 | 3,77 % | +0,06 Pp. | +0,25 Pp. |
| Dezember 2025 | 3,71 % | +0,01 Pp. | +0,15 Pp. |
| November 2025 | 3,70 % | −0,01 Pp. | +0,11 Pp. |
| Oktober 2025 | 3,71 % | −0,03 Pp. | +0,06 Pp. |
| September 2025 | 3,74 % | +0,03 Pp. | +0,01 Pp. |
Jahreswerte · Jahresdurchschnitt
| Jahr | % | Vorjahr |
|---|---|---|
| 2026 (bisher) | 3,89 % | +0,23 Pp. |
| 2025 | 3,67 % | −0,13 Pp. |
| 2024 | 3,80 % | −0,20 Pp. |
| 2023 | 4,00 % | +1,48 Pp. |
| 2022 | 2,52 % | +1,26 Pp. |
| 2021 | 1,26 % | +0,01 Pp. |
| 2020 | 1,25 % | −0,27 Pp. |
| 2019 | 1,52 % | −0,35 Pp. |
| 2018 | 1,87 % | +0,04 Pp. |
| 2017 | 1,83 % | +0,07 Pp. |
| 2016 | 1,76 % | −0,19 Pp. |
| 2015 | 1,95 % | −0,55 Pp. |
| 2014 | 2,50 % | −0,26 Pp. |
| 2013 | 2,76 % | −0,31 Pp. |
| 2012 | 3,07 % | −0,78 Pp. |
| 2011 | 3,85 % | +0,14 Pp. |
| 2010 | 3,71 % | −0,54 Pp. |
| 2009 | 4,25 % | −0,96 Pp. |
| 2008 | 5,21 % | +0,11 Pp. |
| 2007 | 5,10 % | +0,47 Pp. |
| 2006 | 4,63 % | +0,36 Pp. |
| 2005 | 4,26 % | −0,47 Pp. |
| 2004 | 4,74 % | −0,18 Pp. |
| 2003 | 4,92 % | −1,30 Pp. |
| 2002 | 6,22 % | −0,17 Pp. |
| 2001 | 6,39 % | −0,76 Pp. |
| 2000 | 7,15 % |
Die vollständige Reihe seit Januar 2000 steht als CSV und JSON bereit.
Für Redaktionen, Blogs und Schulen
Diese Zahl verwenden
Zahl, Grafik und Daten dürfen Sie kostenlos verwenden – in Artikeln, Ratgebern, Präsentationen, Unterrichtsmaterial und sozialen Netzwerken, auch kommerziell. Einzige Bedingung: finanzstatistiken.de als Quelle nennen und diese Seite verlinken.
- Zitat mit Datenstand und Originalquelle
- Eingebettete Grafik aktualisiert sich selbst
- Vollständige Zeitreihe als CSV und JSON
Als Satz im Text
Neue Immobilienkredite kosteten private Haushalte in Deutschland im September 2026 im Durchschnitt 4,09 % Zinsen pro Jahr (Quelle: EZB, alle Zinsbindungen). – https://finanzstatistiken.de/zinsen/bauzinsen/
Quellenangabe
finanzstatistiken.de (2026): Bauzinsen aktuell. Grunddaten: Europäische Zentralbank (EZB). Datenstand: September 2026. Online unter https://finanzstatistiken.de/zinsen/bauzinsen/ (abgerufen am 18.11.2026).
APA
finanzstatistiken.de. (2026). Bauzinsen aktuell [Datensatz]. Abgerufen am 18. November 2026, von https://finanzstatistiken.de/zinsen/bauzinsen/HTML-Link
<a href="https://finanzstatistiken.de/zinsen/bauzinsen/">Bauzinsen aktuell</a> (Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB))Markdown
[Bauzinsen aktuell](https://finanzstatistiken.de/zinsen/bauzinsen/) – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Forum
[url=https://finanzstatistiken.de/zinsen/bauzinsen/]Bauzinsen aktuell[/url] – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Wikipedia
{{Internetquelle |url=https://finanzstatistiken.de/zinsen/bauzinsen/ |titel=Bauzinsen aktuell |werk=finanzstatistiken.de |datum=2026-11-02 |abruf=2026-11-18 |sprache=de |kommentar=Daten: Europäische Zentralbank (EZB)}}Interaktive Grafik (iframe, immer aktuell)
<iframe src="https://finanzstatistiken.de/einbetten/bauzinsen/" title="Bauzinsen aktuell" width="100%" height="440" style="border:0;max-width:760px" loading="lazy"></iframe>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/bauzinsen/">Bauzinsen aktuell – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Als Bild mit Link
<a href="https://finanzstatistiken.de/zinsen/bauzinsen/"><img src="https://finanzstatistiken.de/grafik/bauzinsen.png" alt="Bauzinsen aktuell – Diagramm" width="1200" height="630" style="max-width:100%;height:auto"></a>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/bauzinsen/">Bauzinsen aktuell – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Der Code enthält Quelle, Link und Lizenzhinweis bereits. Die eingebettete Grafik zeigt immer den neuesten Datenstand.
Beim Laden dieser Seite wird nichts an die Netzwerke übertragen. Erst ein Klick öffnet die Seite des jeweiligen Anbieters.
Feste Adresse der Daten (JSON)
https://finanzstatistiken.de/daten/bauzinsen.jsonLizenz: Creative Commons Namensnennung 4.0 International für Zahlen, Grafiken, Tabellen und Datenaufbereitungen von finanzstatistiken.de. Grunddaten: Europäische Zentralbank (EZB). Nutzungsbedingungen
Herkunft und Definition
- Was gemessen wird
- Durchschnittlicher Zinssatz, den Banken in Deutschland für neu abgeschlossene Wohnungsbaukredite an private Haushalte verlangen – über alle Zinsbindungen hinweg und gewichtet mit dem jeweiligen Kreditvolumen. Zum Neugeschäft zählen auch Anschlussfinanzierungen, bei denen der Zins neu vereinbart wird. Nebenkosten wie Bereitstellungszinsen oder Schätzgebühren sind nicht enthalten.
- Quelle
- Europäische Zentralbank (EZB), MFI-Zinsstatistik
- Reihe
MIR.M.DE.B.A2C.A.R.A.2250.EUR.N· bei der Quelle ansehen- Aktualisierung
- Monatlich, rund fünf Wochen nach Ende des Berichtsmonats. Wir prüfen die Quelle automatisch zweimal täglich auf neue Werte.
- Lizenz der Daten
- Weiterverwendung mit Quellenangabe erlaubt
- Es handelt sich um Durchschnittswerte aller Banken, nicht um Bestkonditionen aus Vergleichsportalen. Gute Bonität und hohes Eigenkapital führen zu niedrigeren, schwache Bonität zu höheren Zinsen.
- Die Zinsbindung beeinflusst den Durchschnitt: Wählen viele Kunden kurze Bindungen, kann der Gesamtwert sinken, obwohl sich die einzelnen Konditionen kaum verändert haben.
Fragen zur Zahl
Wie hoch sind die Bauzinsen aktuell?
Im September 2026 lag der durchschnittliche Zins für neue Wohnungsbaukredite in Deutschland bei 4,09 %. Der Wert stammt aus der Zinsstatistik der Europäischen Zentralbank und umfasst alle Zinsbindungen.
Wie hoch sind die Bauzinsen bei 10 Jahren Zinsbindung?
Für Kredite mit einer Zinsbindung von mehr als zehn Jahren lag der Durchschnitt im September 2026 bei 4,13 %, für Bindungen von über fünf bis zehn Jahren bei 3,91 %.
Wann waren die Bauzinsen am höchsten?
In den vergangenen zehn Jahren war der Durchschnittszins im November 2023 mit 4,22 % am höchsten. Seit Beginn der Reihe im Jahr 2000 lag der Höchstwert bei 7,34 % (September 2000).
Warum zahle ich mehr oder weniger als der Durchschnitt?
Der Durchschnitt mischt alle Kunden und Laufzeiten. Der individuelle Zins hängt vor allem von Eigenkapital, Einkommen, Beleihungsauslauf, Zinsbindung und der Bank ab. Vergleichsportale zeigen meist die günstigsten Angebote für sehr gute Bonität – diese liegen oft unter dem Durchschnitt.
Selbst rechnen
- BaufinanzierungsrechnerMonatsrate, Restschuld und Tilgungsplan für Ihr Immobiliendarlehen – vorbelegt mit dem aktuellen Durchschnittszins aller Banken je Zinsbindung.
- Kaufen oder mieten?Vergleichen Sie das Vermögen von Käufer und Mieter über die Jahre – vorbelegt mit aktuellen Bauzinsen und der amtlichen Entwicklung von Mieten und Preisen.