Die Zahl im Satz
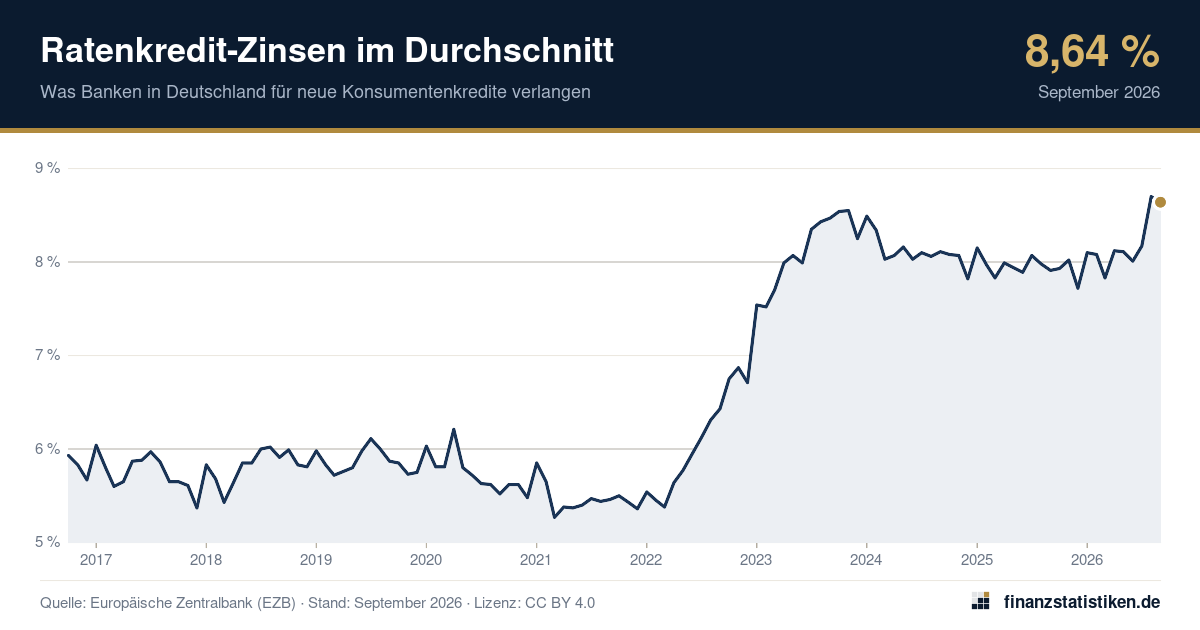
Neue Ratenkredite kosteten private Haushalte in Deutschland im September 2026 im Durchschnitt 8,64 % Zinsen pro Jahr (Quelle: EZB, Konsumentenkredite, alle Laufzeiten).
Der Wert liegt 0,73 Prozentpunkte höher als im September 2025. Im selben Monat vergaben die Banken neue Konsumentenkredite über 9,4 Milliarden Euro. Der Dispozins lag mit 9,59 % um 0,95 Prozentpunkte darüber.
Verlauf
Einordnung
berechnet aus der gesamten Reihe-
Höchstwert seit 20009,26 %August 2000
-
Tiefstwert seit 20005,27 %März 2021
-
Durchschnitt 10 Jahre6,65 %aktuell darüber
Was ein Ratenkredit über 10.000 € kostet
Beispiel: 10.000 € Ratenkredit, 60 gleich hohe Monatsraten, gerechnet mit dem jeweiligen Durchschnittszins:
| Zinsniveau | Zins | Monatsrate | Zinskosten gesamt |
|---|---|---|---|
| aktuell (September 2026) | 8,64 % | 205,84 € | 2.350 € |
| vor fünf Jahren (September 2021) | 5,46 % | 190,83 € | 1.450 € |
| zum Dispozins (September 2026) | 9,59 % | 210,46 € | 2.628 € |
Die Zeile mit dem Dispozins zeigt, was dieselbe Summe kosten würde, wenn sie fünf Jahre lang zum Dispozins finanziert und genauso getilgt würde.
Lange Laufzeiten so teuer wie nie seit 2000
Über alle Laufzeiten lag der Durchschnitt nur in 11 von 321 Monaten seit Januar 2000 höher als im September 2026, zuletzt im August 2026. Bei den einzelnen Laufzeiten ist der Befund schärfer: Kredite mit über fünf Jahren Zinsbindung kosteten im August 2026 9,37 %, Kredite mit über einem bis fünf Jahren im August 2026 7,53 % – jeweils der höchste Wert seit Beginn der Reihe. Im September 2026 lagen die Sätze bei 9,36 % und 7,44 %.
In Deutschland teurer als im Euroraum
Im Durchschnitt des Euroraums kosteten neue Konsumentenkredite im September 2026 7,82 %, in Deutschland 8,64 % – 0,82 Prozentpunkte mehr. In allen 24 Monaten der vergangenen zwei Jahre lag der deutsche Durchschnitt über dem des Euroraums. Für 10.000 € über fünf Jahre macht dieser Abstand bei gleichen Raten rund 236 € an Zinsen aus.
Der Leitzins erklärt nur einen Teil
Ratenkredite folgen dem Leitzins nur grob. Ende September 2026 lag der Einlagesatz der EZB bei 2,50 %, der Durchschnittszins für Ratenkredite 6,14 Prozentpunkte darüber. Zum Tiefststand im März 2021 betrug dieser Aufschlag 5,77 Prozentpunkte. Der weitaus größere Teil des Kreditzinses entfällt damit auf den Aufschlag der Banken. Trotz der hohen Zinsen vergaben die Banken in den zwölf Monaten bis September 2026 neue Konsumentenkredite über 95,4 Milliarden Euro, 4,9 % mehr als in den zwölf Monaten davor.
Ratenkredit nach Zinsbindung
Stand: September 2026| aktuell | vor 1 Jahr | Veränd. | |
|---|---|---|---|
| variabel oder bis 1 Jahr | 6,55 % | 6,52 % | +0,03 Pp. |
| über 1 bis 5 Jahre | 7,44 % | 6,85 % | +0,59 Pp. |
| über 5 Jahre | 9,36 % | 8,59 % | +0,77 Pp. |
| alle Laufzeiten | 8,64 % | 7,91 % | +0,73 Pp. |
| Euroraum, alle Laufzeiten | 7,82 % | 7,40 % | +0,42 Pp. |
| zum Vergleich: Dispo | 9,59 % | 9,47 % | +0,12 Pp. |
Werte zum Nachschlagen
321 Werte gespeichertLetzte Perioden
| Periode | % | Vorperiode | Vorjahr |
|---|---|---|---|
| September 2026 | 8,64 % | −0,06 Pp. | +0,73 Pp. |
| August 2026 | 8,70 % | +0,53 Pp. | +0,72 Pp. |
| Juli 2026 | 8,17 % | +0,16 Pp. | +0,10 Pp. |
| Juni 2026 | 8,01 % | −0,10 Pp. | +0,12 Pp. |
| Mai 2026 | 8,11 % | −0,01 Pp. | +0,17 Pp. |
| April 2026 | 8,12 % | +0,29 Pp. | +0,13 Pp. |
| März 2026 | 7,83 % | −0,25 Pp. | 0,00 Pp. |
| Februar 2026 | 8,08 % | −0,02 Pp. | +0,11 Pp. |
| Januar 2026 | 8,10 % | +0,38 Pp. | −0,05 Pp. |
| Dezember 2025 | 7,72 % | −0,30 Pp. | −0,10 Pp. |
| November 2025 | 8,02 % | +0,09 Pp. | −0,05 Pp. |
| Oktober 2025 | 7,93 % | +0,02 Pp. | −0,15 Pp. |
| September 2025 | 7,91 % | −0,07 Pp. | −0,20 Pp. |
Jahreswerte · Jahresdurchschnitt
| Jahr | % | Vorjahr |
|---|---|---|
| 2026 (bisher) | 8,20 % | +0,25 Pp. |
| 2025 | 7,95 % | −0,16 Pp. |
| 2024 | 8,11 % | 0,00 Pp. |
| 2023 | 8,12 % | +2,04 Pp. |
| 2022 | 6,08 % | +0,61 Pp. |
| 2021 | 5,47 % | −0,27 Pp. |
| 2020 | 5,74 % | −0,13 Pp. |
| 2019 | 5,86 % | +0,04 Pp. |
| 2018 | 5,82 % | +0,07 Pp. |
| 2017 | 5,75 % | −0,32 Pp. |
| 2016 | 6,06 % | −0,16 Pp. |
| 2015 | 6,22 % | −0,29 Pp. |
| 2014 | 6,51 % | −0,16 Pp. |
| 2013 | 6,68 % | −0,12 Pp. |
| 2012 | 6,80 % | −0,48 Pp. |
| 2011 | 7,28 % | +0,71 Pp. |
| 2010 | 6,57 % | +0,41 Pp. |
| 2009 | 6,16 % | −0,70 Pp. |
| 2008 | 6,87 % | −0,04 Pp. |
| 2007 | 6,91 % | +0,46 Pp. |
| 2006 | 6,44 % | −0,46 Pp. |
| 2005 | 6,90 % | −0,17 Pp. |
| 2004 | 7,07 % | +0,03 Pp. |
| 2003 | 7,04 % | −0,66 Pp. |
| 2002 | 7,70 % | −0,54 Pp. |
| 2001 | 8,23 % | −0,59 Pp. |
| 2000 | 8,83 % |
Die vollständige Reihe seit Januar 2000 steht als CSV und JSON bereit.
Für Redaktionen, Blogs und Schulen
Diese Zahl verwenden
Zahl, Grafik und Daten dürfen Sie kostenlos verwenden – in Artikeln, Ratgebern, Präsentationen, Unterrichtsmaterial und sozialen Netzwerken, auch kommerziell. Einzige Bedingung: finanzstatistiken.de als Quelle nennen und diese Seite verlinken.
- Zitat mit Datenstand und Originalquelle
- Eingebettete Grafik aktualisiert sich selbst
- Vollständige Zeitreihe als CSV und JSON
Als Satz im Text
Neue Ratenkredite kosteten private Haushalte in Deutschland im September 2026 im Durchschnitt 8,64 % Zinsen pro Jahr (Quelle: EZB, Konsumentenkredite, alle Laufzeiten). – https://finanzstatistiken.de/zinsen/ratenkreditzinsen/
Quellenangabe
finanzstatistiken.de (2026): Ratenkredit-Zinsen im Durchschnitt. Grunddaten: Europäische Zentralbank (EZB). Datenstand: September 2026. Online unter https://finanzstatistiken.de/zinsen/ratenkreditzinsen/ (abgerufen am 18.11.2026).
APA
finanzstatistiken.de. (2026). Ratenkredit-Zinsen im Durchschnitt [Datensatz]. Abgerufen am 18. November 2026, von https://finanzstatistiken.de/zinsen/ratenkreditzinsen/HTML-Link
<a href="https://finanzstatistiken.de/zinsen/ratenkreditzinsen/">Ratenkredit-Zinsen im Durchschnitt</a> (Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB))Markdown
[Ratenkredit-Zinsen im Durchschnitt](https://finanzstatistiken.de/zinsen/ratenkreditzinsen/) – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Forum
[url=https://finanzstatistiken.de/zinsen/ratenkreditzinsen/]Ratenkredit-Zinsen im Durchschnitt[/url] – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Wikipedia
{{Internetquelle |url=https://finanzstatistiken.de/zinsen/ratenkreditzinsen/ |titel=Ratenkredit-Zinsen im Durchschnitt |werk=finanzstatistiken.de |datum=2026-11-02 |abruf=2026-11-18 |sprache=de |kommentar=Daten: Europäische Zentralbank (EZB)}}Interaktive Grafik (iframe, immer aktuell)
<iframe src="https://finanzstatistiken.de/einbetten/ratenkreditzinsen/" title="Ratenkredit-Zinsen im Durchschnitt" width="100%" height="440" style="border:0;max-width:760px" loading="lazy"></iframe>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/ratenkreditzinsen/">Ratenkredit-Zinsen im Durchschnitt – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Als Bild mit Link
<a href="https://finanzstatistiken.de/zinsen/ratenkreditzinsen/"><img src="https://finanzstatistiken.de/grafik/ratenkreditzinsen.png" alt="Ratenkredit-Zinsen im Durchschnitt – Diagramm" width="1200" height="630" style="max-width:100%;height:auto"></a>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/ratenkreditzinsen/">Ratenkredit-Zinsen im Durchschnitt – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Der Code enthält Quelle, Link und Lizenzhinweis bereits. Die eingebettete Grafik zeigt immer den neuesten Datenstand.
Beim Laden dieser Seite wird nichts an die Netzwerke übertragen. Erst ein Klick öffnet die Seite des jeweiligen Anbieters.
Feste Adresse der Daten (JSON)
https://finanzstatistiken.de/daten/ratenkreditzinsen.jsonLizenz: Creative Commons Namensnennung 4.0 International für Zahlen, Grafiken, Tabellen und Datenaufbereitungen von finanzstatistiken.de. Grunddaten: Europäische Zentralbank (EZB). Nutzungsbedingungen
Herkunft und Definition
- Was gemessen wird
- Durchschnittlicher Zinssatz für neu vergebene Konsumentenkredite an private Haushalte in Deutschland – also Ratenkredite etwa für Auto, Möbel oder Umschuldung, über alle Laufzeiten und gewichtet mit dem Kreditvolumen. Angegeben ist der vereinbarte Jahreszins ohne Nebenkosten wie Bearbeitungsgebühren oder Restschuldversicherungen.
- Quelle
- Europäische Zentralbank (EZB), MFI-Zinsstatistik
- Reihe
MIR.M.DE.B.A2B.A.R.A.2250.EUR.N· bei der Quelle ansehen- Aktualisierung
- Monatlich, rund fünf Wochen nach Ende des Berichtsmonats. Wir prüfen die Quelle automatisch zweimal täglich auf neue Werte.
- Lizenz der Daten
- Weiterverwendung mit Quellenangabe erlaubt
- Der effektive Jahreszins in Kreditangeboten kann wegen einbezogener Kosten etwas höher liegen.
- Der Zins hängt stark von Bonität, Laufzeit und Verwendungszweck ab; zweckgebundene Kredite (etwa für ein Auto beim Händler) sind oft günstiger, teils auch durch Herstellerzuschüsse.
Fragen zur Zahl
Wie hoch sind die Zinsen für Ratenkredite aktuell?
Im September 2026 lag der durchschnittliche Zins für neue Konsumentenkredite in Deutschland bei 8,64 %. Der Wert stammt aus der Zinsstatistik der EZB und umfasst alle Laufzeiten.
Sind lange Laufzeiten teurer?
Im September 2026 kosteten Kredite mit über fünf Jahren Zinsbindung im Schnitt 9,36 %, Kredite mit über einem bis fünf Jahren 7,44 %.
Wie haben sich die Ratenkreditzinsen entwickelt?
Den tiefsten Stand seit Beginn der Reihe erreichte der Durchschnitt im März 2021 mit 5,27 %. In den vergangenen 15 Jahren lag der Höchstwert im August 2026 bei 8,70 %.
Warum bekomme ich einen anderen Zins?
Banken legen den Zins für Ratenkredite meist nach Bonität fest: Wer ein hohes, sicheres Einkommen und eine gute Schufa-Auskunft hat, zahlt weniger. Werbezinsen gelten oft nur für einen Teil der Kunden („Zwei-Drittel-Zins“). Der Durchschnitt zeigt, was tatsächlich vereinbart wurde.