Die Zahl im Satz
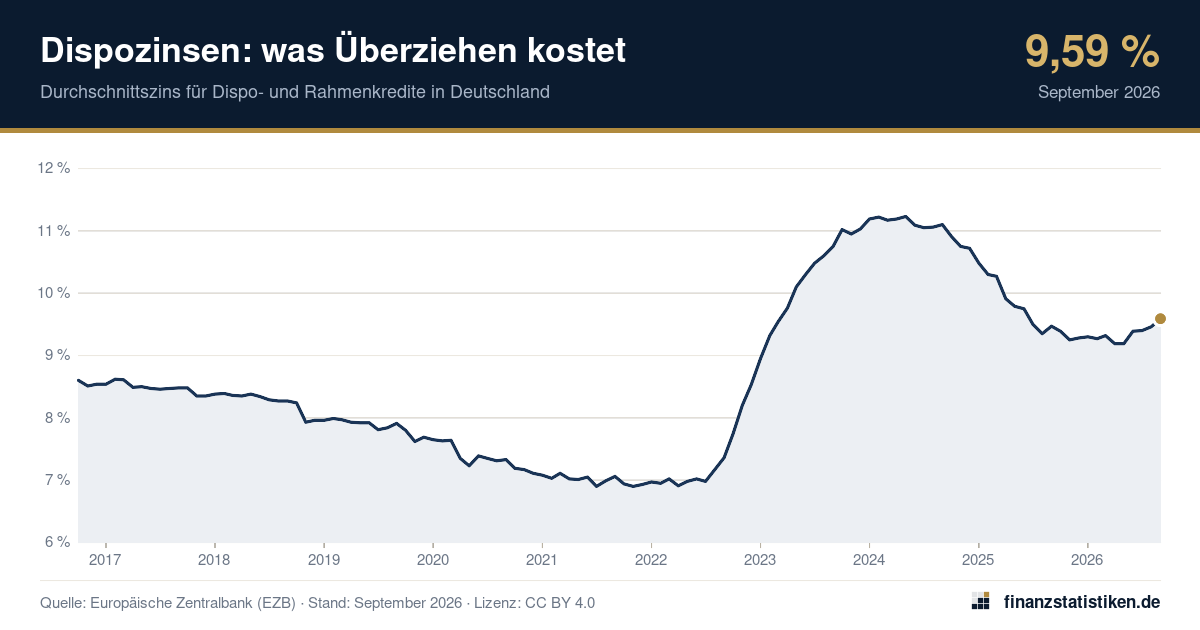
Für Dispo- und Rahmenkredite verlangten Banken in Deutschland im September 2026 im Durchschnitt 9,59 % Zinsen pro Jahr (Quelle: EZB).
Der Wert liegt 0,12 Prozentpunkte höher als im September 2025. Zwischen dem Dispozins und dem Tagesgeldzins lagen damit 9,07 Prozentpunkte: Wer überzieht, zahlt rund das 18-Fache dessen, was Banken auf Guthaben gewähren. Im Euroraum lag der Durchschnitt bei 7,35 %.
Verlauf
Einordnung
berechnet aus der gesamten Reihe-
Höchstwert seit 201011,23 %Mai 2024
-
Tiefstwert seit 20106,90 %Juli 2021
-
Durchschnitt 10 Jahre8,65 %aktuell darüber
-
Höchster Stand seitJuni 2025so hoch oder höher zuletzt im Juni 2025
So viel kostet eine Überziehung
Zinskosten beim aktuellen Durchschnittszins von 9,59 % (taggenau, 365 Tage):
| Überziehung | 1 Monat (30 Tage) | 3 Monate (90 Tage) | 1 Jahr |
|---|---|---|---|
| 500 € | 3,94 € | 11,82 € | 47,95 € |
| 1.000 € | 7,88 € | 23,65 € | 95,90 € |
| 2.500 € | 19,71 € | 59,12 € | 239,75 € |
| 5.000 € | 39,41 € | 118,23 € | 479,50 € |
Ein Ratenkredit kostete im selben Monat im Schnitt 8,64 %. Wer länger im Minus ist, fährt mit einer Umschuldung meist günstiger – der Durchschnitt allein ersetzt aber keinen Vergleich der konkreten Konditionen.
Nach oben schnell, nach unten zögerlich
Als die EZB den Einlagesatz ab Juli 2022 von −0,50 % auf 4,00 % anhob (4,50 Prozentpunkte), stieg der Dispozins von 7,02 % (Juni 2022) auf seinen Höchststand von 11,23 % im Mai 2024 – ein Plus von 4,21 Prozentpunkten, also 94 % des Leitzinsanstiegs. Danach senkte die EZB den Einlagesatz bis Juni 2025 auf 2,00 % (2,00 Prozentpunkte). Der Dispozins fiel bis dahin nur auf 9,75 %, um 1,48 Prozentpunkte oder 74 % der Senkung.
Jeden Monat seit 2010 teurer als im Euroraum
Seit Beginn der Reihe im Juni 2010 lag der deutsche Dispozins in jedem der 196 Monate über dem Durchschnitt des Euroraums. Am kleinsten war der Abstand im November 2012 mit 1,79 Prozentpunkten, im September 2026 sind es 2,24 Prozentpunkte (9,59 % gegenüber 7,35 %). Wer 3.000 € ein ganzes Jahr lang überzieht, zahlt zum deutschen Durchschnittszins rund 288 € Zinsen, zum Euroraum-Durchschnitt wären es 221 €.
Lohnt sich die Umschuldung in einen Ratenkredit?
Rechenbeispiel: 3.000 € Minus auf dem Konto werden mit festen Monatsraten von 262 € abgetragen. Als Ratenkredit über zwölf Monate zum Durchschnittszins von 8,64 % kostet das 142 € Zinsen. Wird dieselbe Rate einfach auf das Girokonto eingezahlt, dauert die Rückzahlung beim Dispozins 13 Monate und kostet 159 €. Der Unterschied von 17 € zeigt: Bei kleinen Beträgen und kurzer Dauer bringt eine Umschuldung wenig. Teuer wird der Dispo, wenn das Konto dauerhaft im Minus bleibt. Andere Beträge und Laufzeiten rechnet der Dispo-Rechner.
Dispo im Vergleich
Stand: September 2026| aktuell | vor 1 Jahr | Veränd. | |
|---|---|---|---|
| Dispo (Deutschland) | 9,59 % | 9,47 % | +0,12 Pp. |
| Dispo (Euroraum) | 7,35 % | 7,34 % | +0,01 Pp. |
| Kreditkarte mit Teilzahlung | 17,56 % | 16,97 % | +0,59 Pp. |
| Ratenkredit (Neugeschäft) | 8,64 % | 7,91 % | +0,73 Pp. |
| zum Vergleich: Tagesgeld | 0,52 % | 0,44 % | +0,08 Pp. |
Werte zum Nachschlagen
196 Werte gespeichertLetzte Perioden
| Periode | % | Vorperiode | Vorjahr |
|---|---|---|---|
| September 2026 | 9,59 % | +0,13 Pp. | +0,12 Pp. |
| August 2026 | 9,46 % | +0,06 Pp. | +0,11 Pp. |
| Juli 2026 | 9,40 % | +0,01 Pp. | −0,10 Pp. |
| Juni 2026 | 9,39 % | +0,20 Pp. | −0,36 Pp. |
| Mai 2026 | 9,19 % | 0,00 Pp. | −0,60 Pp. |
| April 2026 | 9,19 % | −0,13 Pp. | −0,72 Pp. |
| März 2026 | 9,32 % | +0,05 Pp. | −0,95 Pp. |
| Februar 2026 | 9,27 % | −0,03 Pp. | −1,03 Pp. |
| Januar 2026 | 9,30 % | +0,02 Pp. | −1,18 Pp. |
| Dezember 2025 | 9,28 % | +0,03 Pp. | −1,44 Pp. |
| November 2025 | 9,25 % | −0,14 Pp. | −1,50 Pp. |
| Oktober 2025 | 9,39 % | −0,08 Pp. | −1,52 Pp. |
| September 2025 | 9,47 % | +0,12 Pp. | −1,63 Pp. |
Jahreswerte · Jahresdurchschnitt
| Jahr | % | Vorjahr |
|---|---|---|
| 2026 (bisher) | 9,35 % | −0,38 Pp. |
| 2025 | 9,73 % | −1,33 Pp. |
| 2024 | 11,06 % | +0,82 Pp. |
| 2023 | 10,23 % | +2,91 Pp. |
| 2022 | 7,32 % | +0,32 Pp. |
| 2021 | 7,00 % | −0,36 Pp. |
| 2020 | 7,36 % | −0,50 Pp. |
| 2019 | 7,86 % | −0,40 Pp. |
| 2018 | 8,26 % | −0,22 Pp. |
| 2017 | 8,49 % | −0,19 Pp. |
| 2016 | 8,68 % | −0,35 Pp. |
| 2015 | 9,03 % | −0,38 Pp. |
| 2014 | 9,41 % | −0,25 Pp. |
| 2013 | 9,67 % | −0,46 Pp. |
| 2012 | 10,13 % | −0,36 Pp. |
| 2011 | 10,49 % | +0,20 Pp. |
| 2010 (bisher) | 10,29 % |
Die vollständige Reihe seit Juni 2010 steht als CSV und JSON bereit.
Für Redaktionen, Blogs und Schulen
Diese Zahl verwenden
Zahl, Grafik und Daten dürfen Sie kostenlos verwenden – in Artikeln, Ratgebern, Präsentationen, Unterrichtsmaterial und sozialen Netzwerken, auch kommerziell. Einzige Bedingung: finanzstatistiken.de als Quelle nennen und diese Seite verlinken.
- Zitat mit Datenstand und Originalquelle
- Eingebettete Grafik aktualisiert sich selbst
- Vollständige Zeitreihe als CSV und JSON
Als Satz im Text
Für Dispo- und Rahmenkredite verlangten Banken in Deutschland im September 2026 im Durchschnitt 9,59 % Zinsen pro Jahr (Quelle: EZB). – https://finanzstatistiken.de/zinsen/dispozinsen/
Quellenangabe
finanzstatistiken.de (2026): Dispozinsen: was Überziehen kostet. Grunddaten: Europäische Zentralbank (EZB). Datenstand: September 2026. Online unter https://finanzstatistiken.de/zinsen/dispozinsen/ (abgerufen am 20.11.2026).
APA
finanzstatistiken.de. (2026). Dispozinsen: was Überziehen kostet [Datensatz]. Abgerufen am 20. November 2026, von https://finanzstatistiken.de/zinsen/dispozinsen/HTML-Link
<a href="https://finanzstatistiken.de/zinsen/dispozinsen/">Dispozinsen: was Überziehen kostet</a> (Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB))Markdown
[Dispozinsen: was Überziehen kostet](https://finanzstatistiken.de/zinsen/dispozinsen/) – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Forum
[url=https://finanzstatistiken.de/zinsen/dispozinsen/]Dispozinsen: was Überziehen kostet[/url] – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Wikipedia
{{Internetquelle |url=https://finanzstatistiken.de/zinsen/dispozinsen/ |titel=Dispozinsen: was Überziehen kostet |werk=finanzstatistiken.de |datum=2026-11-02 |abruf=2026-11-20 |sprache=de |kommentar=Daten: Europäische Zentralbank (EZB)}}Interaktive Grafik (iframe, immer aktuell)
<iframe src="https://finanzstatistiken.de/einbetten/dispozinsen/" title="Dispozinsen: was Überziehen kostet" width="100%" height="440" style="border:0;max-width:760px" loading="lazy"></iframe>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/dispozinsen/">Dispozinsen: was Überziehen kostet – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Als Bild mit Link
<a href="https://finanzstatistiken.de/zinsen/dispozinsen/"><img src="https://finanzstatistiken.de/grafik/dispozinsen.png" alt="Dispozinsen: was Überziehen kostet – Diagramm" width="1200" height="630" style="max-width:100%;height:auto"></a>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/dispozinsen/">Dispozinsen: was Überziehen kostet – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Der Code enthält Quelle, Link und Lizenzhinweis bereits. Die eingebettete Grafik zeigt immer den neuesten Datenstand.
Beim Laden dieser Seite wird nichts an die Netzwerke übertragen. Erst ein Klick öffnet die Seite des jeweiligen Anbieters.
Feste Adresse der Daten (JSON)
https://finanzstatistiken.de/daten/dispozinsen.jsonLizenz: Creative Commons Namensnennung 4.0 International für Zahlen, Grafiken, Tabellen und Datenaufbereitungen von finanzstatistiken.de. Grunddaten: Europäische Zentralbank (EZB). Nutzungsbedingungen
Herkunft und Definition
- Was gemessen wird
- Durchschnittlicher Zinssatz für Überziehungskredite (Dispositionskredite) und revolvierende Kredite an private Haushalte in Deutschland. Gemessen wird der Zins auf alle im Berichtsmonat in Anspruch genommenen Beträge, gewichtet nach Volumen. Die Reihe beginnt im Juni 2010.
- Quelle
- Europäische Zentralbank (EZB), MFI-Zinsstatistik
- Reihe
MIR.M.DE.B.A2Z1.A.R.A.2250.EUR.N· bei der Quelle ansehen- Aktualisierung
- Monatlich, rund fünf Wochen nach Ende des Berichtsmonats. Wir prüfen die Quelle automatisch zweimal täglich auf neue Werte.
- Lizenz der Daten
- Weiterverwendung mit Quellenangabe erlaubt
- Für geduldete Überziehungen über den eingeräumten Rahmen hinaus verlangen viele Banken zusätzlich einen Aufschlag – dieser ist nur teilweise enthalten.
- Echte Kreditkartenkredite (Teilzahlung) werden getrennt erfasst und stehen in der Vergleichstabelle.
Fragen zur Zahl
Wie hoch sind die Dispozinsen aktuell?
Im September 2026 betrug der durchschnittliche Zins für Dispo- und Rahmenkredite privater Haushalte in Deutschland 9,59 %.
Was kostet es, 1.000 Euro einen Monat zu überziehen?
Beim Durchschnittszins von 9,59 % fallen für 1.000 € über 30 Tage rund 7,88 € Zinsen an.
Wie haben sich die Dispozinsen entwickelt?
Seit Beginn der Reihe im Juni 2010 lag der Durchschnitt zwischen 6,90 % (Juli 2021) und 11,23 % (Mai 2024).
Selbst rechnen
- KreditrechnerMonatsrate, Zinskosten und Tilgungsplan für einen Ratenkredit – vorbelegt mit dem aktuellen Durchschnittszins der Banken, im Vergleich zu Dispo und Kreditkarte.
- Dispo-RechnerWie viel kostet es, das Konto zu überziehen? Dispozinsen taggenau berechnen – vorbelegt mit dem Durchschnittszins aller Banken und im Vergleich zum Ratenkredit.