Zinsen · Datenblatt
Kreditkartenzinsen: was Teilzahlung kostet
Durchschnittszins für Kreditkartenkredite mit Ratenzahlung in Deutschland
Die Zahl im Satz
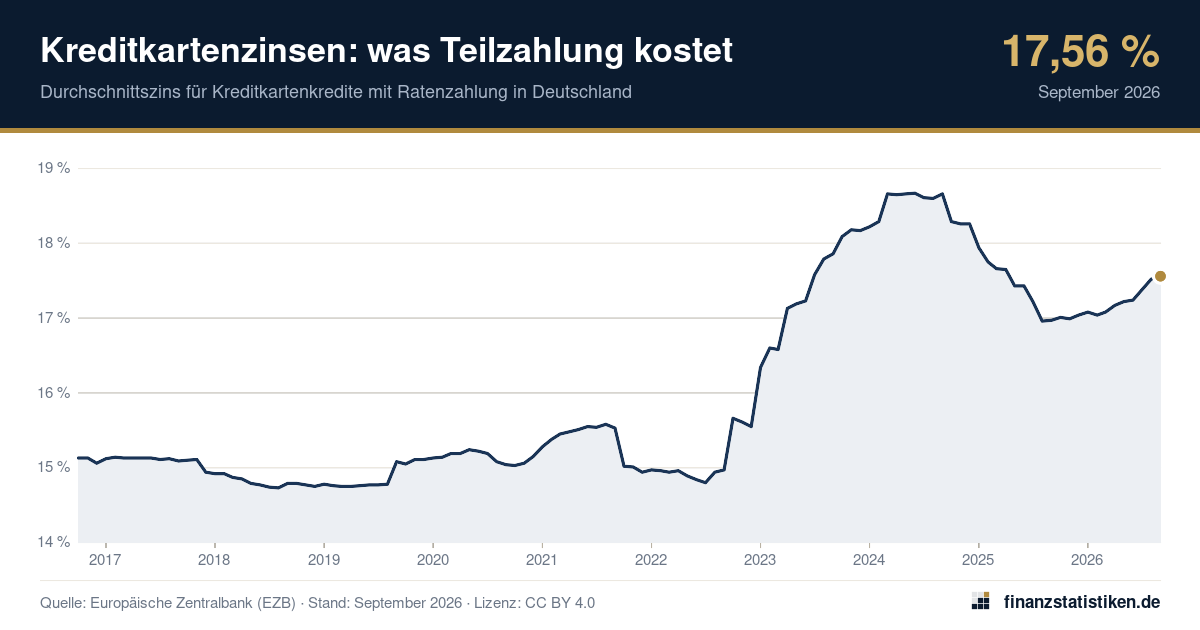
Wer mit der Kreditkarte in Raten zahlt, zahlte in Deutschland im September 2026 im Durchschnitt 17,56 % Zinsen pro Jahr (Quelle: EZB).
Der Wert liegt 0,59 Prozentpunkte höher als im September 2025. Damit ist die Teilzahlung per Kreditkarte die teuerste gängige Form des Konsumentenkredits: Der Dispo kostete im selben Monat 9,59 %, ein Ratenkredit 8,64 %. Im Euroraum lag der Durchschnitt bei 16,52 %.
Verlauf
Einordnung
berechnet aus der gesamten Reihe-
Höchstwert seit 201018,67 %Juni 2024
-
Tiefstwert seit 201014,45 %März 2012
-
Durchschnitt 10 Jahre16,03 %aktuell darüber
-
Höchster Stand seitApr. 2025so hoch oder höher zuletzt im April 2025
Was Teilzahlung mit der Kreditkarte kostet
Beispiel: 2.000 € Kartensaldo, zurückgezahlt mit festen Monatsraten zum Durchschnittszins von 17,56 %:
| Monatsrate | Dauer | Zinskosten gesamt |
|---|---|---|
| 50 € | 61 Monate | 1.030 € |
| 100 € | 24 Monate | 384 € |
| 200 € | 11 Monate | 178 € |
Zum durchschnittlichen Ratenkreditzins von 8,64 % kostete dieselbe Rückzahlung mit 100 € im Monat 167 € statt 384 € Zinsen. Bankgebühren, Jahresentgelte und Mindestraten der einzelnen Karten sind nicht berücksichtigt.
Nach der Zinswende: hoch und nur langsam wieder gesunken
Im Juni 2022, kurz vor der ersten Leitzinserhöhung der EZB, kostete die Teilzahlung per Kreditkarte 14,84 %. Bis zum Höchststand im Juni 2024 stieg der Zins um 3,83 Prozentpunkte auf 18,67 %. Der Leitzins der EZB (Einlagesatz) lag in der Spitze bei 4,00 % und im September 2026 bei 2,50 %. Seit dem Gipfel ist der Kreditkartenzins um 1,11 Prozentpunkte gesunken, auf 17,56 % im September 2026 – und liegt damit noch 2,72 Prozentpunkte über dem Stand vor der Zinswende.
Teurer als im Euroraum – seit Januar 2023
Über lange Zeit war Teilzahlung per Kreditkarte in Deutschland günstiger als im Durchschnitt des Euroraums. Von 196 Monaten mit Werten für beide lag der deutsche Zins nur in 45 darüber. Seit Januar 2023 ist das ohne Unterbrechung so: Im September 2026 kostete die Kreditkarte in Deutschland 17,56 %, im Euroraum 16,52 % – ein Abstand von 1,04 Prozentpunkten.
17,0 Prozentpunkte zwischen Kreditkarte und Tagesgeld
Wer 1.000 € ein Jahr lang über die Kreditkarte in Raten finanziert, zahlt zum Durchschnittszins vom September 2026 rund 175,60 € Zinsen (ohne Tilgung gerechnet). Dieselben 1.000 € brachten auf dem Tagesgeld im Durchschnitt 5,20 €. Der Abstand zwischen beiden Sätzen beträgt 17,04 Prozentpunkte. Wie sich Sparzinsen und Kreditzinsen seit der Zinswende auseinanderentwickelt haben, beschreibt die Analyse zur Zinswende für Sparer.
Kreditkarte im Vergleich
Stand: September 2026| aktuell | vor 1 Jahr | Veränd. | |
|---|---|---|---|
| Kreditkarte (Deutschland) | 17,56 % | 16,97 % | +0,59 Pp. |
| Kreditkarte (Euroraum) | 16,52 % | 16,42 % | +0,10 Pp. |
| Dispo (Deutschland) | 9,59 % | 9,47 % | +0,12 Pp. |
| Ratenkredit (Neugeschäft) | 8,64 % | 7,91 % | +0,73 Pp. |
| zum Vergleich: Tagesgeld | 0,52 % | 0,44 % | +0,08 Pp. |
Werte zum Nachschlagen
196 Werte gespeichertLetzte Perioden
| Periode | % | Vorperiode | Vorjahr |
|---|---|---|---|
| September 2026 | 17,56 % | +0,04 Pp. | +0,59 Pp. |
| August 2026 | 17,52 % | +0,14 Pp. | +0,56 Pp. |
| Juli 2026 | 17,38 % | +0,14 Pp. | +0,16 Pp. |
| Juni 2026 | 17,24 % | +0,02 Pp. | −0,19 Pp. |
| Mai 2026 | 17,22 % | +0,05 Pp. | −0,21 Pp. |
| April 2026 | 17,17 % | +0,09 Pp. | −0,48 Pp. |
| März 2026 | 17,08 % | +0,04 Pp. | −0,58 Pp. |
| Februar 2026 | 17,04 % | −0,04 Pp. | −0,71 Pp. |
| Januar 2026 | 17,08 % | +0,04 Pp. | −0,86 Pp. |
| Dezember 2025 | 17,04 % | +0,05 Pp. | −1,22 Pp. |
| November 2025 | 16,99 % | −0,02 Pp. | −1,27 Pp. |
| Oktober 2025 | 17,01 % | +0,04 Pp. | −1,28 Pp. |
| September 2025 | 16,97 % | +0,01 Pp. | −1,69 Pp. |
Jahreswerte · Jahresdurchschnitt
| Jahr | % | Vorjahr |
|---|---|---|
| 2026 (bisher) | 17,25 % | −0,08 Pp. |
| 2025 | 17,34 % | −1,15 Pp. |
| 2024 | 18,49 % | +1,09 Pp. |
| 2023 | 17,40 % | +2,30 Pp. |
| 2022 | 15,09 % | −0,26 Pp. |
| 2021 | 15,36 % | +0,22 Pp. |
| 2020 | 15,14 % | +0,27 Pp. |
| 2019 | 14,87 % | +0,07 Pp. |
| 2018 | 14,81 % | −0,30 Pp. |
| 2017 | 15,10 % | −0,12 Pp. |
| 2016 | 15,23 % | −0,16 Pp. |
| 2015 | 15,39 % | +0,12 Pp. |
| 2014 | 15,26 % | +0,46 Pp. |
| 2013 | 14,81 % | 0,00 Pp. |
| 2012 | 14,80 % | −0,19 Pp. |
| 2011 | 14,99 % | +0,01 Pp. |
| 2010 (bisher) | 14,98 % |
Die vollständige Reihe seit Juni 2010 steht als CSV und JSON bereit.
Für Redaktionen, Blogs und Schulen
Diese Zahl verwenden
Zahl, Grafik und Daten dürfen Sie kostenlos verwenden – in Artikeln, Ratgebern, Präsentationen, Unterrichtsmaterial und sozialen Netzwerken, auch kommerziell. Einzige Bedingung: finanzstatistiken.de als Quelle nennen und diese Seite verlinken.
- Zitat mit Datenstand und Originalquelle
- Eingebettete Grafik aktualisiert sich selbst
- Vollständige Zeitreihe als CSV und JSON
Als Satz im Text
Wer mit der Kreditkarte in Raten zahlt, zahlte in Deutschland im September 2026 im Durchschnitt 17,56 % Zinsen pro Jahr (Quelle: EZB). – https://finanzstatistiken.de/zinsen/kreditkartenzinsen/
Quellenangabe
finanzstatistiken.de (2026): Kreditkartenzinsen: was Teilzahlung kostet. Grunddaten: Europäische Zentralbank (EZB). Datenstand: September 2026. Online unter https://finanzstatistiken.de/zinsen/kreditkartenzinsen/ (abgerufen am 21.11.2026).
APA
finanzstatistiken.de. (2026). Kreditkartenzinsen: was Teilzahlung kostet [Datensatz]. Abgerufen am 21. November 2026, von https://finanzstatistiken.de/zinsen/kreditkartenzinsen/HTML-Link
<a href="https://finanzstatistiken.de/zinsen/kreditkartenzinsen/">Kreditkartenzinsen: was Teilzahlung kostet</a> (Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB))Markdown
[Kreditkartenzinsen: was Teilzahlung kostet](https://finanzstatistiken.de/zinsen/kreditkartenzinsen/) – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Forum
[url=https://finanzstatistiken.de/zinsen/kreditkartenzinsen/]Kreditkartenzinsen: was Teilzahlung kostet[/url] – Quelle: finanzstatistiken.de, Daten: Europäische Zentralbank (EZB)Wikipedia
{{Internetquelle |url=https://finanzstatistiken.de/zinsen/kreditkartenzinsen/ |titel=Kreditkartenzinsen: was Teilzahlung kostet |werk=finanzstatistiken.de |datum=2026-11-02 |abruf=2026-11-21 |sprache=de |kommentar=Daten: Europäische Zentralbank (EZB)}}Interaktive Grafik (iframe, immer aktuell)
<iframe src="https://finanzstatistiken.de/einbetten/kreditkartenzinsen/" title="Kreditkartenzinsen: was Teilzahlung kostet" width="100%" height="440" style="border:0;max-width:760px" loading="lazy"></iframe>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/kreditkartenzinsen/">Kreditkartenzinsen: was Teilzahlung kostet – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Als Bild mit Link
<a href="https://finanzstatistiken.de/zinsen/kreditkartenzinsen/"><img src="https://finanzstatistiken.de/grafik/kreditkartenzinsen.png" alt="Kreditkartenzinsen: was Teilzahlung kostet – Diagramm" width="1200" height="630" style="max-width:100%;height:auto"></a>
<p style="font-size:13px">Quelle: <a href="https://finanzstatistiken.de/zinsen/kreditkartenzinsen/">Kreditkartenzinsen: was Teilzahlung kostet – finanzstatistiken.de</a> · Daten: EZB · Lizenz: <a href="https://creativecommons.org/licenses/by/4.0/deed.de">CC BY 4.0</a></p>Der Code enthält Quelle, Link und Lizenzhinweis bereits. Die eingebettete Grafik zeigt immer den neuesten Datenstand.
Beim Laden dieser Seite wird nichts an die Netzwerke übertragen. Erst ein Klick öffnet die Seite des jeweiligen Anbieters.
Feste Adresse der Daten (JSON)
https://finanzstatistiken.de/daten/kreditkartenzinsen.jsonLizenz: Creative Commons Namensnennung 4.0 International für Zahlen, Grafiken, Tabellen und Datenaufbereitungen von finanzstatistiken.de. Grunddaten: Europäische Zentralbank (EZB). Nutzungsbedingungen
Herkunft und Definition
- Was gemessen wird
- Durchschnittlicher Zinssatz für echte Kreditkartenkredite privater Haushalte in Deutschland – also für Beträge, die nach Ablauf der zinsfreien Abrechnungsperiode nicht ausgeglichen, sondern in Raten zurückgezahlt werden (Revolving- oder Teilzahlungskarten). Gemessen wird der Zins auf alle im Berichtsmonat ausstehenden Beträge, gewichtet nach Volumen. Die Reihe beginnt im Juni 2010.
- Quelle
- Europäische Zentralbank (EZB), MFI-Zinsstatistik
- Reihe
MIR.M.DE.B.A2Z3.A.R.A.2250.EUR.N· bei der Quelle ansehen- Aktualisierung
- Monatlich, rund fünf Wochen nach Ende des Berichtsmonats. Wir prüfen die Quelle automatisch zweimal täglich auf neue Werte.
- Lizenz der Daten
- Weiterverwendung mit Quellenangabe erlaubt
- Klassische Charge-Karten, deren Umsatz einmal im Monat vollständig vom Konto abgebucht wird, kosten in der Regel keine Zinsen und sind in der Reihe nicht enthalten.
- Viele Karten mit Teilzahlungsfunktion sind voreingestellt auf Ratenzahlung – wer den Saldo nicht aktiv vollständig ausgleicht, zahlt diesen Zins.
Fragen zur Zahl
Wie hoch sind die Kreditkartenzinsen aktuell?
Im September 2026 lag der durchschnittliche Zins für Kreditkartenkredite mit Teilzahlung in Deutschland bei 17,56 %.
Ist die Kreditkarte teurer als der Dispo?
Im Durchschnitt ja: Im September 2026 kostete die Teilzahlung per Kreditkarte 17,56 %, der Dispo 9,59 % – ein Unterschied von 7,97 Prozentpunkten.
Wann fallen bei der Kreditkarte Zinsen an?
Nur wenn der Saldo nach der Abrechnung nicht vollständig ausgeglichen wird. Bei Charge-Karten wird der Betrag einmal im Monat komplett abgebucht, Zinsen entstehen dann nicht. Bei Revolving- oder Teilzahlungskarten wird der offene Betrag dagegen ab der Abrechnung verzinst.
Wie haben sich die Kreditkartenzinsen entwickelt?
Seit Beginn der Reihe im Juni 2010 lag der Durchschnitt zwischen 14,45 % (März 2012) und 18,67 % (Juni 2024).